
Sankcja kredytu darmowego i zwrot prowizji
Masz kredyt gotówkowy albo pożyczkę? Bezpłatnie sprawdzimy Twoją umowę
Banki i firmy pożyczkowe podpisywały umowy niezgodne z ustawą o kredycie konsumenckim. Sprawdzimy, czy możesz skorzystać z sankcji kredytu darmowego albo żądać zwrotu prowizji po wcześniejszej spłacie.
Wolisz zadzwonić? 530 333 130 (pn-pt 8:00-16:00)
4,6 · 445 opinii Google19 800+ klientówponad 10 lat doświadczenia
Pomagamy w całej Polsce
Bezpłatna analiza sprawy
W dni robocze staramy się oddzwonić w ciągu 1-2 godzin. Analiza jest bezpłatna i do niczego nie zobowiązuje.
Tylko zweryfikowane opinie opublikowane w Google
Zaufało nam już 19 800+ klientów
Wybrane wyroki
Prawo jest po Twojej stronie
Wyroki i potwierdzenia przelewów z naszych spraw o zwrot prowizji: Aasa Polska, Kasa Stefczyka, Profi Credit.


W czym pomagamy
Kredyt spłacasz czy już spłaciłeś?
Z analiz wynika, że nawet 70% umów kredytowych zawartych w ostatnich dziesięciu latach może być wadliwych. W banku się o tym nie dowiesz.
Kredyt spłacany albo zamknięty w ostatnim roku
Sankcja kredytu darmowego
Jeśli bank albo firma pożyczkowa naruszyły ustawę o kredycie konsumenckim, zwracasz kredyt bez odsetek i innych kosztów. Co można zyskać:
Kredyt spłacony przed terminem
Zwrot prowizji bankowej
Banki często nie zwracają prowizji przy wcześniejszej spłacie kredytu. Ustawa o kredycie konsumenckim daje prawo do odzyskania tych pieniędzy. Kto może skorzystać:
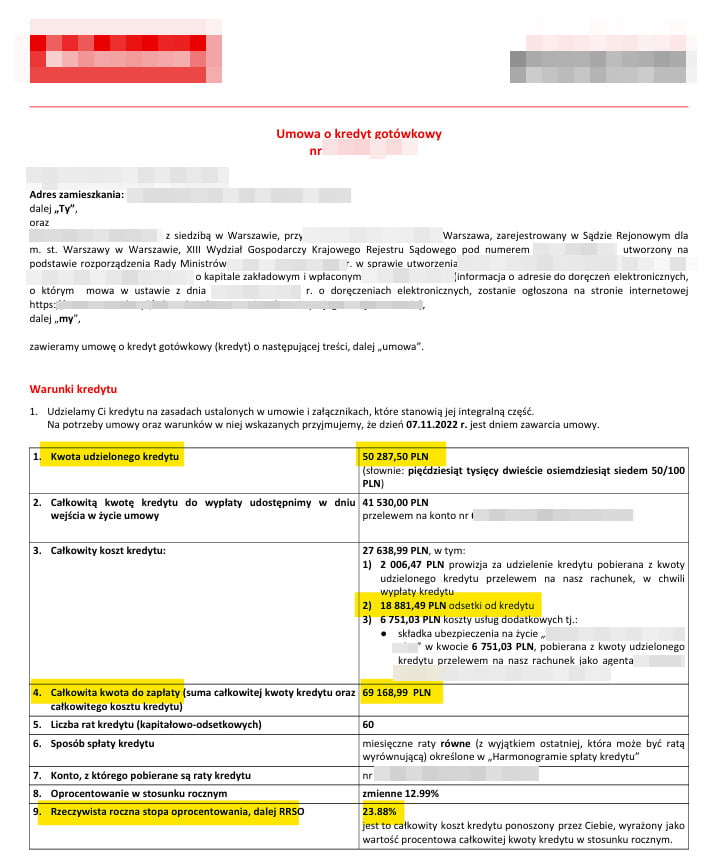
Co sprawdzamy w umowie
Twoja umowa kredytu może być częściowo nieważna
Umowę kredytu możesz wysłać mailem - jako zdjęcia albo skany. Analiza jest bezpłatna i do niczego nie zobowiązuje.
Sankcja kredytu darmowego
Jakie kredyty kwalifikują się do sankcji kredytu darmowego
Kredyt gotówkowy
Umowy zawarte w banku albo w firmie pożyczkowej.
Kredyty aktywne
Zawarte po 11 stycznia 2011 r., wciąż spłacane albo z umową już wypowiedzianą przez bank.
Od 10 000 do 255 550 zł
Kwota kredytu nie może przekraczać 255 550 zł. Z powodu dużej liczby zgłoszeń analizujemy teraz kredyty powyżej 10 000 zł.
Kredyty spłacone
Z sankcji możesz skorzystać w ciągu roku od zamknięcia umowy. Analizujemy umowy zamknięte nie dalej niż 11 miesięcy temu.
Przy zwrocie prowizji po wcześniejszej spłacie warunki są inne: kredyt od 5 000 do 255 550 zł, umowa zamknięta nie dalej niż 6 lat temu.
Rozliczenie
Za negocjacje z bankiem nie pobieramy opłaty wstępnej
Płacisz dopiero wtedy, gdy zaakceptujesz ugodę, którą wynegocjujemy z bankiem albo firmą pożyczkową.
Analiza umowy
bezpłatna
zawsze, bez wyjątku
Sprawdzamy umowę pod kątem błędów i niezgodności z ustawą o kredycie konsumenckim.
Negocjacje z bankiem
bez opłaty wstępnej
tylko premia za sukces
Premię liczymy od uzyskanej kwoty. Należy się dopiero wtedy, gdy zaakceptujesz wynegocjowaną ugodę.
Sprawa w sądzie
wycena
tylko jeśli tak zdecydujesz
Opłatę wstępną pobieramy dopiero przy skierowaniu sprawy do sądu. Wyceniamy ją indywidualnie i przesyłamy mailem.
Chcesz sprzedać roszczenie z sankcji kredytu darmowego za gotówkę w 14 dni? Uważaj
Sprzedając roszczenie, możesz stracić nawet 90% pieniędzy, o które możesz się ubiegać. Zanim podpiszesz taką umowę, pokaż nam umowę kredytu.
Podstawa prawna
Skąd się bierze sankcja kredytu darmowego
Reguluje ją ustawa o kredycie konsumenckim z 12 maja 2011 r. (Dz. U. 2011 Nr 126 poz. 715).
Art. 45. W przypadku naruszenia przez kredytodawcę art. 29 ust. 1, art. 30 ust. 1 pkt 1-8, 10, 11, 14-17, art. 31-33, art. 33a i art. 36a-36c konsument, po złożeniu kredytodawcy pisemnego oświadczenia, zwraca kredyt bez odsetek i innych kosztów kredytu należnych kredytodawcy w terminie i w sposób ustalony w umowie.

Jak pracujemy
Co się dzieje po zgłoszeniu
1
Zgłaszasz sprawę
Przez formularz albo telefonicznie, pn-pt 8:00-16:00. Umowę kredytu możesz od razu wysłać na adres kontakt@eurolege.pl.
2
Oddzwaniamy i omawiamy sprawę
Ustalamy, czego dotyczy sprawa, i wskazujemy, jakie dokumenty będą potrzebne do analizy. Analiza jest bezpłatna i do niczego nie zobowiązuje.
3
Dostajesz ofertę
Wynagrodzenie ustalamy indywidualnie. Ofertę przedstawiamy mailem i telefonicznie, zanim rozpoczniemy współpracę.
4
Działamy w Twoim imieniu
Przesyłamy mailem umowę i pełnomocnictwo. Przygotowujemy pisma do banku albo firmy pożyczkowej i na bieżąco informujemy Cię o postępach.
O kancelarii
Od ponad 10 lat prowadzimy sprawy z bankami, firmami pożyczkowymi i windykacyjnymi
Pomagamy klientom z całej Polski. Sprawy prowadzi zespół doświadczonych radców prawnych i adwokatów, którzy specjalizują się w sporach z instytucjami finansowymi.
19 800+
obsłużonych klientów
105 mln zł
umorzonego długu
Ponad 10 lat
doświadczenia
Cała Polska
wszystkie sądy w kraju

Tomasz Gabrylewicz i Jacek Andrzejewski - założyciele Kancelarii
Wyróżnienia i media
Orły Prawa
Jesteśmy trzykrotnymi laureatami prestiżowego plebiscytu kancelarii prawnych - Orły Prawa.

Nasi prawnicy wypowiadali się dla

FAQ
Najczęściej zadawane pytania
Zacznij od rozmowy
Sprawdź należny Ci zwrot
Wyślij zgłoszenie. Oddzwonimy, powiemy, jakie dokumenty są potrzebne, i bezpłatnie sprawdzimy umowę.
albo zadzwoń: 530 333 130, pn-pt 8:00-16:00
Pomagamy w całej Polsce
Bezpłatna analiza sprawy
W dni robocze staramy się oddzwonić w ciągu 1-2 godzin. Analiza jest bezpłatna i do niczego nie zobowiązuje.
Każdą umowę oceniamy indywidualnie. Pokazane wyroki i potwierdzenia przelewów dotyczą spraw naszych Klientów i nie są zapowiedzią rozstrzygnięcia w innej sprawie. O zastosowaniu sankcji kredytu darmowego i o kwocie zwrotu decyduje ugoda z kredytodawcą albo sąd.